
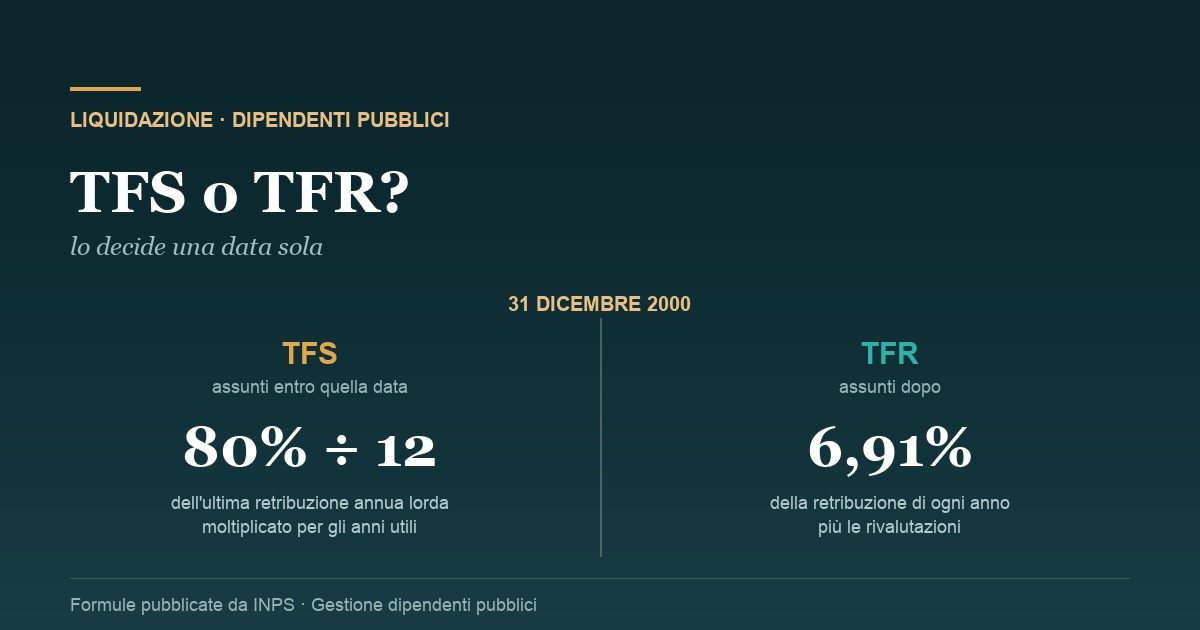
Chi lascia il servizio nel pubblico impiego riceve una liquidazione, ma non tutti ricevono la stessa cosa e quasi nessuno la incassa tutta insieme. A decidere quale delle due spetta è una sola data: il 31 dicembre 2000.
Chi è stato assunto a tempo indeterminato entro quella data prende il TFS, cioè l'indennità di buonuscita. Chi è stato assunto dopo prende il TFR. Sono due sistemi diversi, con due formule diverse, e confonderli porta a farsi conti sbagliati anche del 20 o 30 per cento.
Qui trovate le formule esatte pubblicate dall'INPS, un esempio numerico svolto, e la regola che spiega perché la somma arriva spezzata in due o tre pezzi.
Punti chiave
- TFS, assunti entro il 31 dicembre 2000: un dodicesimo dell'80% dell'ultima retribuzione annua utile lorda, tredicesima compresa, moltiplicato per gli anni utili.
- TFR, assunti dopo: accantonamento del 6,91% della retribuzione annua per ogni anno di servizio, più le rivalutazioni.
- Fino a 50.000 euro lordi si incassa in un'unica soluzione. Sopra, si va a due o tre rate annuali.
- Nessuno dei due va chiesto: l'INPS li paga d'ufficio.
- Il diritto si prescrive dopo cinque anni, e la prescrizione si può interrompere.
La data che divide le due platee
Il criterio è secco e non ammette sfumature: conta la data di assunzione a tempo indeterminato.
Chi è entrato di ruolo entro il 31 dicembre 2000 resta nel vecchio sistema dell'indennità di buonuscita. Chi è entrato dal 1° gennaio 2001 rientra nella disciplina del trattamento di fine rapporto, la stessa del settore privato, adattata al pubblico impiego.
Attenzione a un equivoco frequente: non conta quando andate in pensione, né da quanto lavorate. Conta quando siete stati assunti a tempo indeterminato. Chi ha alle spalle anni di precariato prima del ruolo deve guardare la data dell'immissione in ruolo.
Come si calcola il TFS, cioè la buonuscita
La formula, nelle parole dell'INPS, è questa: l'importo si ottiene moltiplicando un dodicesimo dell'80% della retribuzione contributiva annua utile lorda, compresa la tredicesima mensilità, percepita alla cessazione dal servizio, per il numero degli anni utili ai fini del calcolo.
Smontiamola nei tre passaggi che servono davvero.
- Si prende la retribuzione annua utile lorda dell'ultimo periodo di servizio, tredicesima inclusa.
- Se ne calcola l'80%, e il risultato si divide per 12.
- Il numero che esce si moltiplica per gli anni utili di servizio.
Esempio. Le cifre qui sotto sono un'ipotesi di comodo, servono solo a mostrare il meccanismo: i vostri numeri veri stanno nel vostro estratto conto.
Ipotizziamo una retribuzione annua utile lorda di 30.000 euro e 35 anni utili.
| Passaggio | Conto | Risultato |
|---|---|---|
| 80% della retribuzione | 30.000 × 0,80 | 24.000 € |
| Diviso 12 | 24.000 ÷ 12 | 2.000 € per anno |
| Per gli anni utili | 2.000 × 35 | 70.000 € lordi |
Il punto che sorprende chi fa il conto per la prima volta è che la base è l'ultima retribuzione, non la media della carriera. Nel TFS un avanzamento economico degli ultimi anni pesa su tutta l'anzianità, non solo sugli anni in cui l'avete percepito.
Come si calcola il TFR
Qui il meccanismo è opposto: non si guarda indietro da una fotografia finale, si accumula anno per anno.
L'INPS lo dice così: l'importo è determinato dall'accantonamento, per ogni anno di servizio, di una quota pari al 6,91% della retribuzione annua, e dalle relative rivalutazioni.
Due conseguenze pratiche.
La prima è che ogni anno vale per quello che avete guadagnato in quell'anno. Un anno di stipendio basso resta un anno di accantonamento basso, e non viene recuperato da quanto guadagnerete in seguito.
La seconda è che le rivalutazioni contano, e non sono un dettaglio: su una carriera lunga la somma rivalutata è sensibilmente diversa dalla semplice somma delle quote annuali. Per questo un conto fatto a mano moltiplicando il 6,91% per gli anni dà sempre un numero più basso di quello reale.
Se volete controllare da dove escono le cifre della vostra retribuzione utile, le voci del prospetto mensile sono spiegate una per una nella guida su come si legge il cedolino NoiPA.
Perché arriva a rate, e con quali soglie
Questa è la parte che genera più telefonate ai patronati, e la regola è identica per TFS e TFR anche se poggia su due norme diverse: l'articolo 12, comma 7, del decreto legge n. 78 del 2010 per la buonuscita, e l'articolo 1, comma 484, della legge n. 147 del 2013 per il TFR.
| Importo complessivo lordo | Come viene pagato |
|---|---|
| Fino a 50.000 € | in un'unica soluzione |
| Oltre 50.000 e sotto 100.000 € | due rate: la prima di 50.000 €, la seconda il residuo dopo un anno |
| Oltre 100.000 € | tre rate: 50.000 €, altri 50.000 € e il residuo, la seconda e la terza dopo 12 e 24 mesi |
Le soglie si leggono sull'importo lordo complessivo, non sul netto che arriva in banca. È un errore comune: chi ha 52.000 euro lordi si aspetta il pagamento unico perché il netto starebbe sotto i 50.000, e invece riceve due rate.
Le tre cose che restano poco chiare
Vale la pena essere onesti su cosa le schede ufficiali dicono e cosa no.
Quando parte il conteggio. Le regole sulle rate fissano gli intervalli fra una rata e l'altra, dodici e ventiquattro mesi, ma il punto di partenza è la "decorrenza del diritto al pagamento", che non coincide con l'ultimo giorno di servizio. Le schede INPS che abbiamo consultato non fissano un numero unico per quell'attesa iniziale, perché dipende dal motivo della cessazione. Chi vuole una data va all'INPS o al patronato con il proprio caso in mano: qualunque numero letto in giro come valido per tutti è una semplificazione.
Non si presenta domanda. Sia il TFS sia il TFR sono corrisposti d'ufficio. Se qualcuno vi propone di sbrigare la pratica a pagamento, la pratica non esiste. Quello che esiste, ed è un'altra cosa, è l'anticipo della liquidazione tramite banca, che ha tempi, tassi e requisiti propri e va valutato per quello che costa.
Il lordo non è il netto. Sulle somme si applicano tassazione e, se ci sono, trattenute. Se avete pendenze, possono essere recuperate proprio qui: è utile sapere come verificare gli importi delle cartelle esattoriali sul TFR e sul TFS prima di fare programmi sulla cifra lorda.
In conclusione
Prima di fare qualunque conto, guardate la data di immissione in ruolo: prima o dopo il 31 dicembre 2000 cambia la formula, non i decimali.
Con il TFS contate un dodicesimo dell'80% dell'ultima retribuzione annua lorda e moltiplicate per gli anni utili. Con il TFR ragionate per accantonamenti annui del 6,91%, ricordando che le rivalutazioni alzano il totale rispetto al conto fatto a mano.
E mettete in preventivo le rate: sopra i 50.000 euro lordi la liquidazione non arriva in una volta sola, e conoscerlo prima evita di costruirci sopra progetti che poi slittano di un anno.
Il diritto si prescrive dopo cinque anni: se una somma non è mai arrivata, non è il caso di aspettare che si sistemi da sola.